ماموت به بورس میآید؛ فرصتها و ریسکهای خرید «فساپ»
📌 فساپ با وجود رشد سودآوری، با ریسکهایی نظیر کاهش مقدار فروش و افزایش ۷ برابری هزینه مالی روبهرو است. به گزارش زومان، روز دوشنبه یکی از اعضای گروه صنعتی «ماموت» وارد بورس میشود. کارخانهای بزرگ در حوالی کرج که انواع سقف و دیوار و کانکس میسازد. قرار...
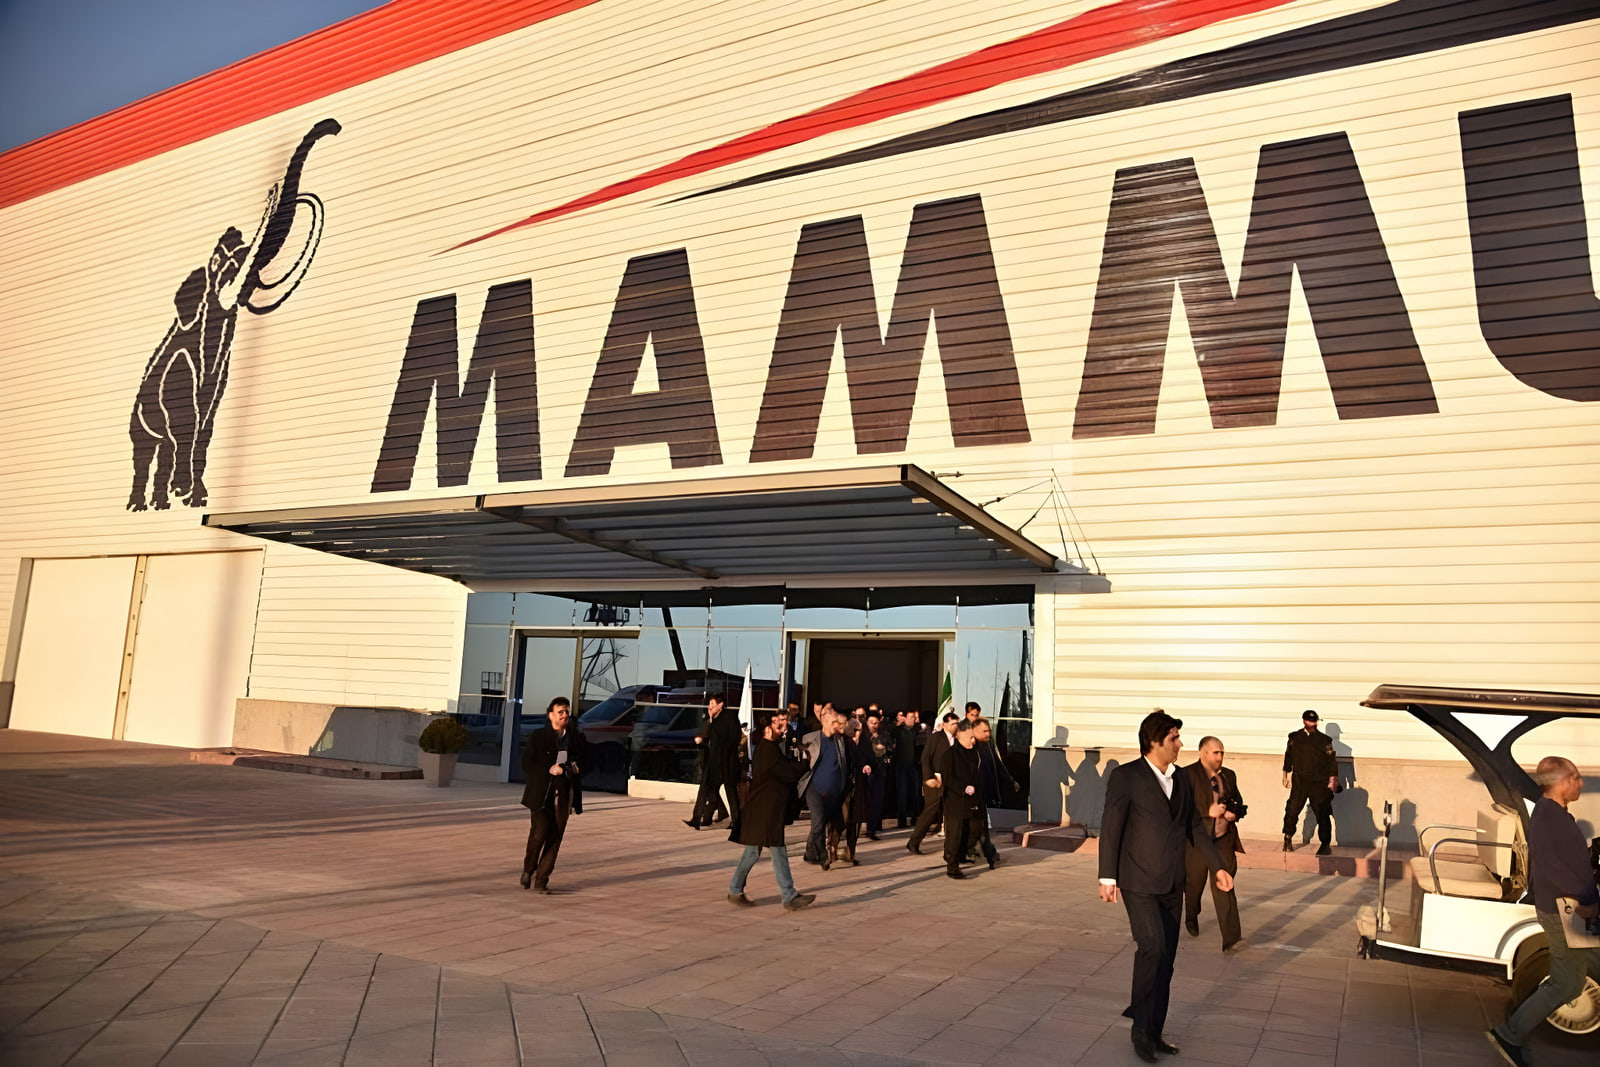
فساپ با وجود رشد سودآوری، با ریسکهایی نظیر کاهش مقدار فروش و افزایش ۷ برابری هزینه مالی روبهرو است. به گزارش زومان، روز دوشنبه یکی از اعضای گروه صنعتی «ماموت» وارد بورس میشود. کارخانهای بزرگ در حوالی کرج که انواع سقف و دیوار و کانکس میسازد. قرار است ۵ درصد سهام شرکت «سازه پوشش ماموت» در بازار با نماد «فساپ» عرضه شود. هر سهم حداکثر به قیمت ۴۰۷ تومان. هر نفر میتواند با حدود ۵۰۰ هزار تومان در این عرضه اولیه شرکت کند و ۱۰۰۰ سهم ماموت را بخرد. هر چند مبلغ شرکت در عرضه اولیه فساپ چندان بالا نیست، اما پشت این نماد شرکت بزرگی قرار دارد که فقط در شش ماه ابتدای امسال بیش از ۵ هزار میلیارد تومان درآمد ساخته و پیشبینی کرده که این درآمدسازی تا انتهای سال حتی با سرعت بیشتری ادامه یابد. جذابیت عرضه اولیه ماموت همینجاست. با این حال نکات منفی پررنگی نیز در کارنامه مالی آن به چشم میخورد. سازه پوشش ماموت شهریور ۱۳۸۴ در ساوجبلاغ تأسیس شد و از ابتدای ۱۳۸۵ به بهرهبرداری رسید. محل فعالیت آن شهرک صنعتی ماموت در محدوده کردان البرز است و زیرمجموعه شرکت «فرین چیکا» محسوب میشود. محصول اصلی آن «ساندویچ پانل» است؛ دیوار و سقف آمادهای با لایه عایق که در کارخانه، انبار و سردخانه کاربرد دارد. ۶۰ درصد درآمد این کارخانه از این محصول به دست میآید. اما در کنار آن، کانکس و سازههای فلزی دیگر نیز تولید میکند. فساپ عمدتاً به بازار داخل متکی است: حدود ۸۹٪ درآمد داخلی و تنها حدود ۱۱٪ صادراتی است. درآمد شش ماهه منتهی به شهریور ۱۴۰۵ این شرکت از ۱۹۳۰ به ۵۰۳۰ میلیارد تومان رسیده؛ رشد ۱۶۰.۶ درصدی. سود خالص نیز از ۲۰۳ به ۵۱۰ میلیارد تومان افزایش یافته؛ حدود ۱۵۱ درصد رشد. اما شرکت الزاماً محصول بیشتری نفروخته است. مساحت پانل فروختهشده ۲۰ درصد و وزن سازه فروختهشده حدود ۵ درصد کاهش یافته؛ تعداد کانکسها از ۱۵۶ به ۱۶۲ دستگاه رسیده است. پس جهش درآمد را باید در قیمتها، مشخصات قراردادها و ورود فروش بازرگانی جستوجو کرد؛ نه صرفاً رونق مقداری. وضعیت درآمدی کارخانه بهتر شده است. اما حاشیه سود خالص شرکت (یا سهم سود خالص از فروش) از ۱۰.۵ به ۱۰٫۱ درصد کاهش یافته است. عامل مهم این شکاف، هزینه مالی است که از حدود ۲۱ به ۱۵۱ میلیارد تومان رسیده؛ بیش از ۷ برابر. نزدیک ۲۰ درصد سود عملیاتی ماموت صرف هزینه تأمین مالی یعنی هزینه وامهایی که گرفته، میشود. دادههای سایت بورس ویو نشان میدهد حاشیه سود ۱۰ درصدی ماموت از بسیاری از شرکتهای رقیب بورسی در گروه محصولات فلزی کمتر است. در حالی که میانگین حاشیه سود خالص در این گروه به ۲۵ درصد میسازد، ماموت فقط ۱۰ درصد سود ساخته است. جریان نقد عملیاتی ۸۶۵ میلیارد تومانی که از سود خالص نیز فراتر رفته، از دیگر جنبههای مثبت عملکرد مالی است. البته بخشی از این رقم در نتیجه افزایش پیشدریافتهای مشتریان و حسابهای پرداختنی حاصل شده و تعهداتی برای تحویل کالا و تسویه بدهیها در پی دارد. علاوه بر این، اختصاص ۳۵ درصد از فروش و نزدیک به ۶۳ درصد از مطالبات تجاری به اشخاص وابسته، اگرچه پشتوانهای برای ثبت سفارشها محسوب میشود، همزمان ریسک وصول مطالبات را نیز متمرکز کرده است. سود خالص هر سهم فساپ در سال ۱۴۰۴ برابر با ۱۴۶.۸ تومان بوده است. اگر قیمت ۴۰۷ تومانی را به عنوان قیمت فعلی سهم لحاظ کنیم، میتوان گفت نسبت قیمت به سود فساپ در حال حاضر حدود ۲.۸ است. شرکت پیشبینی کرده در نیمه دوم سال بیش از ۱۰۱۳ میلیارد تومان سود خالص به دست آورد. به طوری که سود هر سهم شرکت به ۲۰۰.۹ تومان برسد. اگر این پیشبینی محقق شود، نسبت قیمت به سود هر سهم به حدود ۲ میرسد. این نسبت نشان میدهد خریدار چند برابر سود سالانه سهم پول میپردازد. و کاهش آن یعنی سوددهی سریعتر سهم. با این حال تحقق این سود قطعی نیست و حفظ سود در نیمه دوم سال به حفظ حاشیه قراردادها، تحویل به موقع سفارشها، وصول مطالبات و کنترل هزینههای مالی وابسته است. در واقع ماموت با وجود درآمد بالا دو ریسک مهم دارد: در واقع از یک سمت این شرکت بدهیهای زیادی دارد که باعث شده ۲۰ درصد سود آن صرف پرداخت این بدهیها شود. از سمت دیگر سهم بالایی از معاملات آن با شرکتهای وابسته است و همین موضوع باعث میشود وصول پول سختتر شود. این موارد ریسک مالی شرکت را بالا میبرند و میتوانند پیشبینیهای آتی را مختل کنند. در سقف ۴۰۷ تومان، مشارکت محدود در عرضه اولیه فساپ از نظر بنیادی قابلدفاع است؛ حتی تکرار سود نیمه نخست، نسبت قیمت به سود را نزدیک سه نگه میدارد. اما خرید سنگین به اتکای سود وعدهدادهشده زودهنگام است.
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/10/11 - 19:30
🕒 تاریخ انتشار در سایت: 2026/10/11 - 19:30


نظرات (0)