عرضه اولیه «شکیمیا»؛ شرکتی در قم با مشتریان روسی
📌 سود شکیمیا نزدیک به ۳۰ برابر شده، اما بخشی از پول فروش هنوز به شرکت برنگشته است. خرید این سهم در عرضه اولیه چقدر سود دارد؟ به گزارش زومان، الیافی که برای تولید پارچه و دوخت لباس به کار میروند، همیشه از پنبه و پشم نیستند؛ بخشی از آنها از پلیاستر - ...
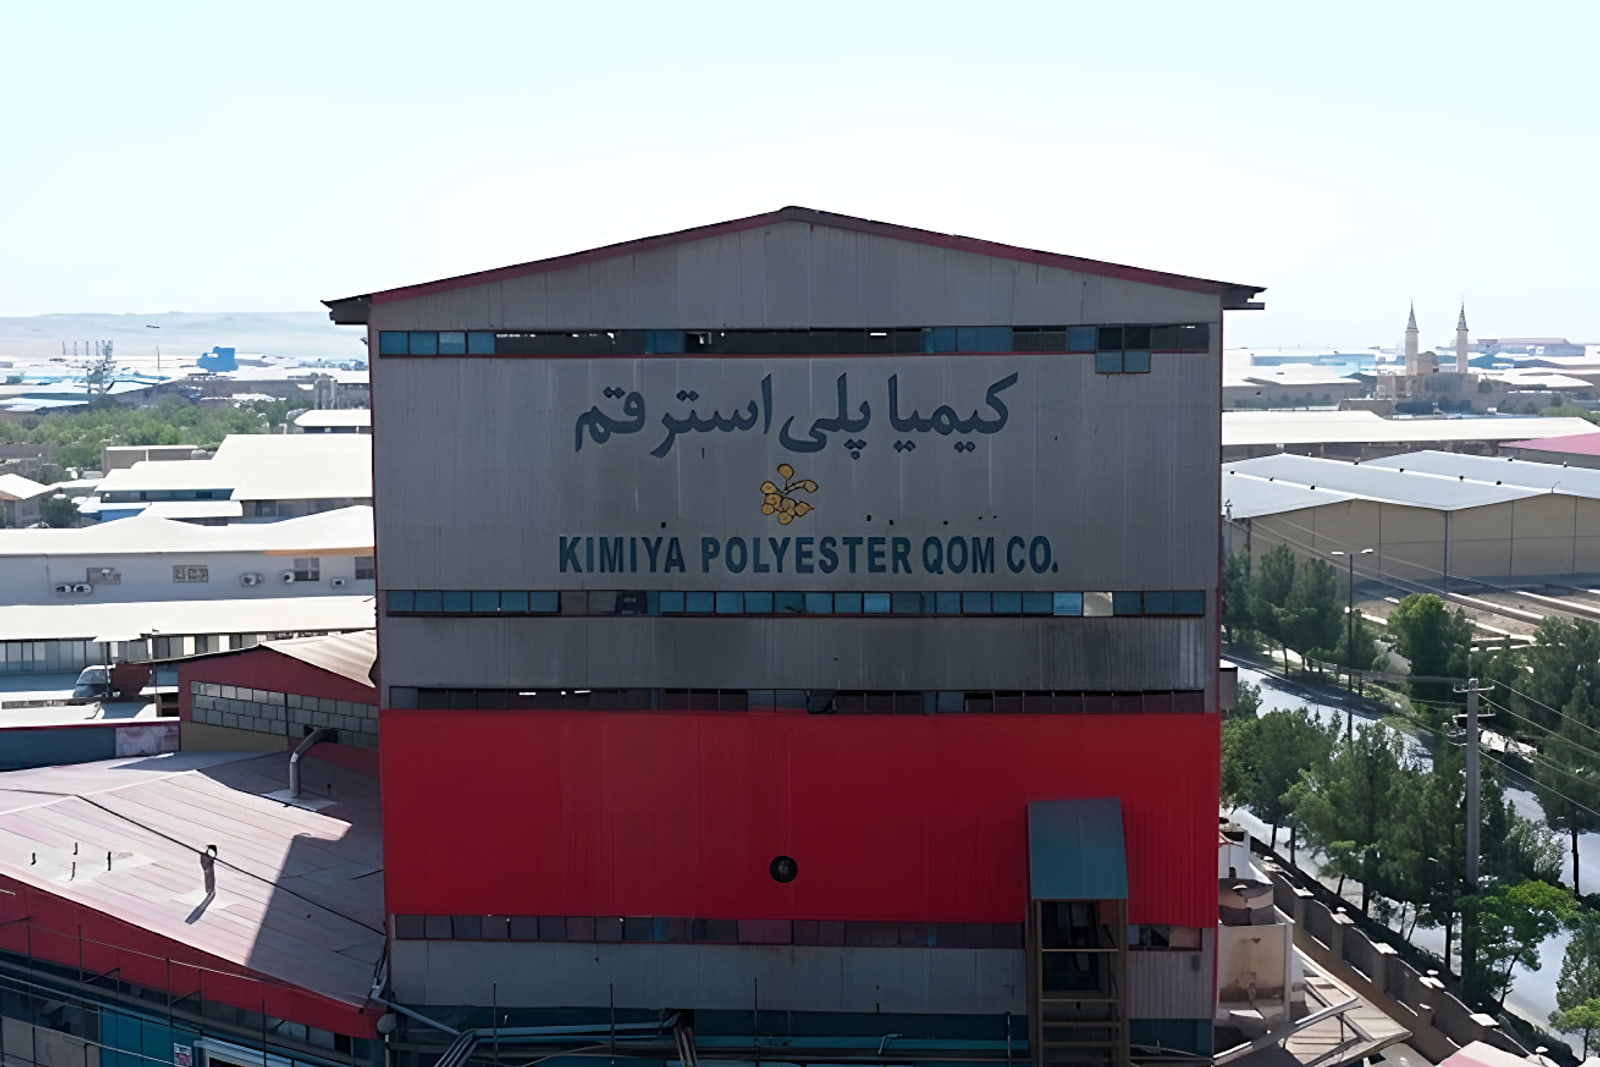
سود شکیمیا نزدیک به ۳۰ برابر شده، اما بخشی از پول فروش هنوز به شرکت برنگشته است. خرید این سهم در عرضه اولیه چقدر سود دارد؟ به گزارش زومان، الیافی که برای تولید پارچه و دوخت لباس به کار میروند، همیشه از پنبه و پشم نیستند؛ بخشی از آنها از پلیاستر - نوعی ماده مصنوعی از خانواده پلاستیکها - ساخته میشوند. «کیمیا پلیاستر قم» در همین بخش از زنجیره نساجی فعالیت میکند: مواد اولیه، از جمله پلاستیک بازیافتی، را به الیاف تبدیل میکند و به تولیدکنندگان داخلی و خارجی میفروشد. حالا این شرکت میخواهد با نماد «شکیمیا» وارد فرابورس شود. ۳ درصد این شرکت معادل با ۴۵۰ میلیون سهم به قیمت ۴۳۱ تومان قرار است در بازار عرضه شود. در نگاه اول، اعداد شرکت جذاباند؛ فروش تقریباً دو برابر شده و سود جهشی بسیار بزرگ داشته است. اما با ورق زدن گزارشها، تصویر کاملتری دیده میشود. بخش غالب این سود به افزایش نرخ ارز و مواد اولیه ارزانتر گذشته مربوط است و بخشی از پول فروش هنوز وصول نشده است. ارزش خرید شکیمیا به این بستگی دارد که شرکت چقدر بتواند این سود را تکرار کند و پول آن را به دست بیاورد. کیمیا پلیاستر در سال ۱۳۸۷ تأسیس شده و یک سال بعد به بهرهبرداری رسیده است. کارخانه اصلی آن در شهرک صنعتی شکوهیه قم قرار دارد و یک واحد استیجاری در سلفچگان هم دارد. شرکت انواع الیاف مورد استفاده در صنعت نساجی را تولید میکند. در کنار تولید، از خریدوفروش نخ و الیاف هم درآمد دارد: سهم از درآمد بهار ۱۴۰۵ خرید و فروش الیاف اکریلیک حدود ۷۴ درصد درآمد این شرکت از صادرات و بقیه از فروش داخلی به دست میآید. بیش از نصف صادرات هم راهی روسیه میشود؛ بنابراین وضعیت این بازار برای شرکت مهم است. در مقابل، بیشتر مواد اولیه از داخل تأمین میشود. مدیریت سهم مواد اولیه خارجی را حدود ۱۰ درصد اعلام کرده، با این حال خرید داخلی هم شرکت را از افزایش دلار دور نگه نمیدارد؛ مواد اولیه ایرانی نیز با تغییر نرخ ارز گران میشوند. ابتدا باید یک نکته را روشن کرد: با وجود عنوان روی جلد، ارقام گزارش مربوط به ۳ ماهه منتهی به خرداد ۱۴۰۵ است، نه عملکرد یک سال کامل. درآمد فروش (میلیارد تومان) متوسط نرخ فروش (میلیون تومان) سود خالص (میلیارد تومان) درآمد تقریباً ۲ برابر شده، اما سود خالص با رشد ۲۸۵۶ درصدی به نزدیک ۳۰ برابر رسیده است. البته مقدار فروش بیشتر نشده است. صورت مالی نشان میدهد مقدار فروش از ۶۱۹۰ به ۵۹۷۵ تن رسیده؛ یعنی حدود ۵.۳ درصد کاهش. با این حال افزایش بیش از ۱۰۰ درصدی قیمت محصولات، درآمد فروش را باز هم بیشتر کرده است. هزینهها هم بالا رفتهاند: هزینههای فروش و اداری ۱۳۲ درصد و هزینه مالی، شامل هزینه تأمین پول، ۴۶ درصد افزایش یافته است. پس دلیل جهش سود را باید جای دیگری جستوجو کرد. یکی از پاسخها در انبار شرکت است. شکیمیا میگوید بخشی از افزایش سود از فروش کالاهایی آمده که مواد اولیه آنها در گذشته ارزانتر خریداری شده بود. وقتی این موجودی تمام شود و خریدهای گرانتر جای آن را بگیرد، حفظ همان میزان سود دشوارتر میشود. افزایش نرخ ارز هم مؤثر بوده است. وقتی شرکت دارایی یا طلب ارزی دارد، بالا رفتن ارز میتواند ارزش ریالی آن را بیشتر کند و در حسابها سود بسازد؛ حتی اگر هنوز پولی دریافت نشده باشد. جریان نقد عملیاتی شکیمیا در سه ماهه نخست ۱۴۰۵ منفی ۲۳۰۷ میلیارد تومان بوده است؛ زیرا بخشی از فروش صادراتی هنوز وصول نشده و بخشی از منابع شرکت صرف خرید مواد اولیه و واردات شده است. این عدد به تنهایی نشانه بحران نقدینگی نیست، اما نشان میدهد سود ثبتشده هنوز به همان اندازه به پول نقد تبدیل نشده است. حاشیه سود خالص شکیمیا ۲۹ درصد است؛ یعنی از هر ۱۰۰ تومان فروش، ۲۹ تومان سود باقی میماند. میانگین حاشیه سود خالص گروه محصولات شیمیایی حدود ۲۰ درصد است. بنابراین این شکیمیا از نظر سوددهی از میانگین رقبای خود وضعیت بهتری دارد. با این حال از برخی رقبا – مثل تابان با حاشیه سود ۷۱ درصد - با اختلاف عقبتر است. برای شکیمیا که بیشتر درآمدش از صادرات به دست میآید، نرخ دلار نقش مهمی در سودآوری دارد. با قیمت ارزشگذاری ۴۳۱ تومان و سود هر سهم ۵۰ تومان، نسبت قیمت به سود حدود ۸٫۶ واحد است؛ یعنی قیمتی که سرمایهگذار برای هر سهم میپردازد، ۸٫۶ برابر سود شرکت است. با این حال پیشبینی شرکت نشان میدهد افزایش نرخ ارز میتواند سود را به طور محسوسی بالا ببرد. در سناریویی که دلار به ۲۸۳ هزار تومان برسد، تقسیم سود پیشبینیشده بر ۱۵ میلیارد سهم، سود سالانه هر سهم را به حدود ۱۹۸ تومان میرساند. اگر قیمت سهم همان ۴۳۱ تومان بماند، نسبت قیمت به سود آیندهنگر به حدود ۲.۲ واحد کاهش مییابد. این فاصله یعنی سهم نسبت به چشمانداز سوددهی آینده شرکت بسیار ارزان است. موضوعی که جذابیت بالای خرید این سهم در عرضه اولیه را نشان میدهد؛ البته به شرط تحقق پیشبینی شرکت. در نهایت «شکیمیا» با توجه به اینکه شرکتی صادراتی است و از افزایش نرخ ارز تاثیر زیادی میگیرد، سهم جذابی برای خرید در عرضه اولیه به نظر میرسد. با این حال جذابیت قیمت سهم به تکرار سودی بستگی دارد که تا کنون به لطف دلار و موجودیهای قبلی شرکت بالا رفته بود.
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/09/29 - 12:30
🕒 تاریخ انتشار در سایت: 2026/09/29 - 12:30


نظرات (0)