معمای کمسابقه پول در ایران؛ نقدینگی چرا از پایه پولی جا ماند؟
📌 آمارهای پولی، شکافی ۱۵.۷ واحد درصدی میان رشد نقدینگی و پایه پولی را نشان میدهد؛ فاصلهای که در دادههای تاریخی بررسیشده نمونه بزرگتری ندارد. در پنج ماه نخست امسال، قیمتها حدود ۲۹ درصد بالا رفتند و نقدینگی حدود ۱۹ درصد بیشتر شد. در همین دوره، پایه...
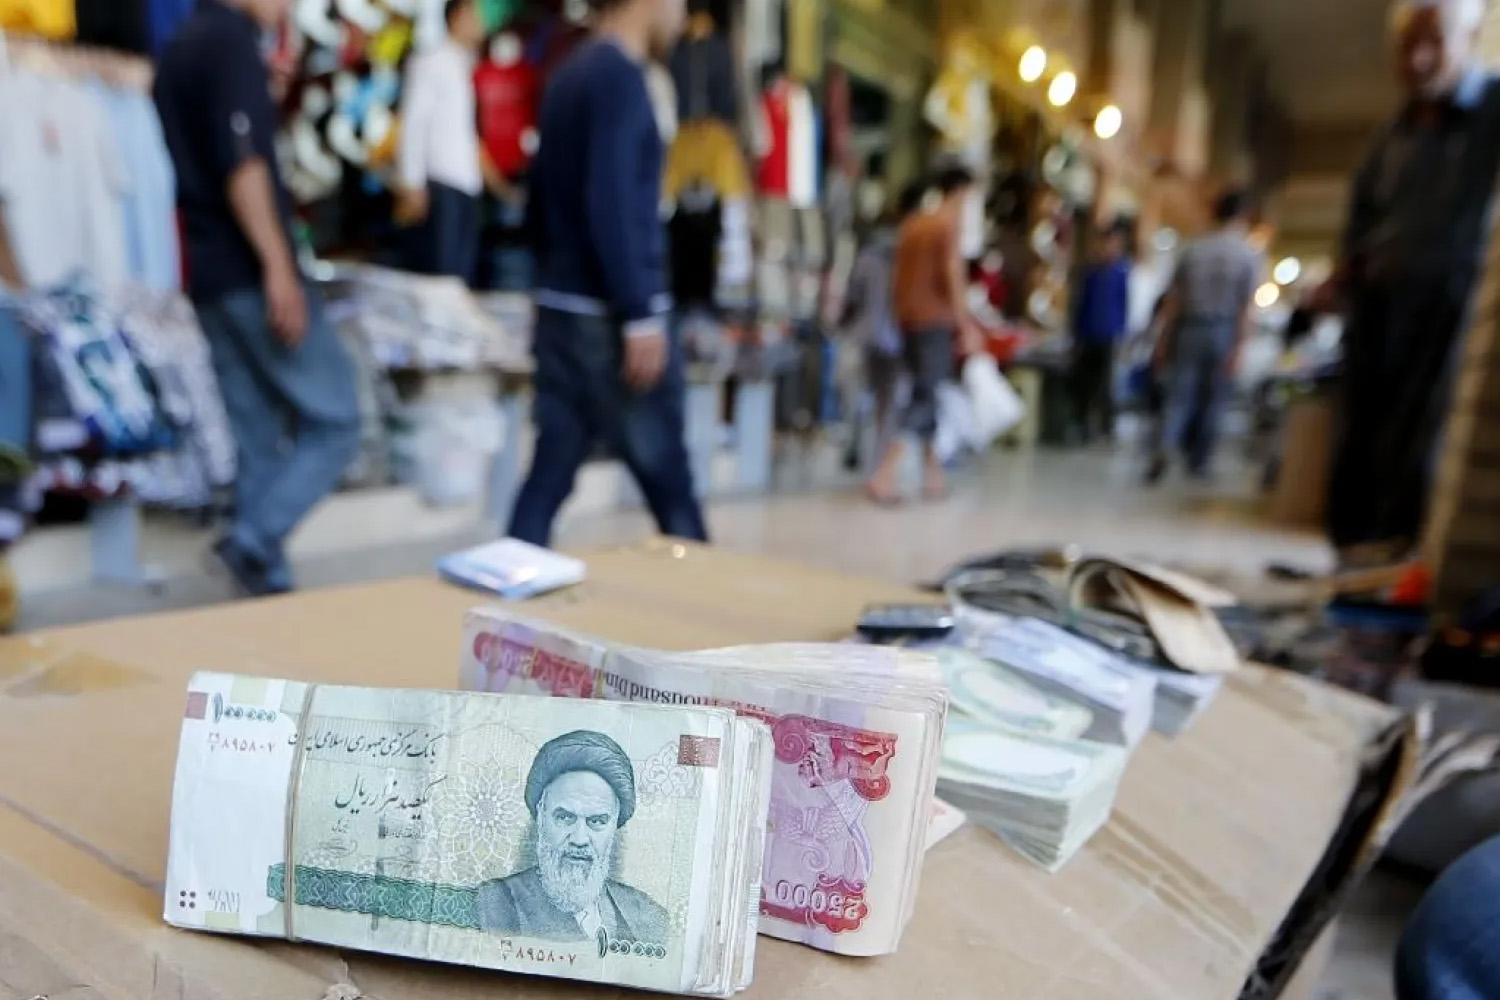
آمارهای پولی، شکافی ۱۵.۷ واحد درصدی میان رشد نقدینگی و پایه پولی را نشان میدهد؛ فاصلهای که در دادههای تاریخی بررسیشده نمونه بزرگتری ندارد. در پنج ماه نخست امسال، قیمتها حدود ۲۹ درصد بالا رفتند و نقدینگی حدود ۱۹ درصد بیشتر شد. در همین دوره، پایه پولی بیش از ۳۴ درصد رشد کرد. برای خانواری که هزینه خریدش بالا رفته یا بنگاهی که دنبال وام است، این سه عدد پرسشی مشترک دارند: چرا پول بانک مرکزی با چنین سرعتی افزایش یافته، اما حجم پول و سپردههای مردم و شرکتها همپای آن رشد نکرده است؟ به گزارش زومان، بررسی آمارهای پولی از اوایل دهه ۱۳۶۰ پدیدهای کمسابقه را آشکار میکند. در پنج ماه نخست امسال، رشد پایه پولی ۱۵.۷ واحد درصد از رشد نقدینگی پیش افتاده است؛ فاصلهای که در هیچیک از دورههای ششماهه مجموعه آماری بررسیشده به این بزرگی نبوده است. این شکاف در ماههایی شکل گرفته که جنگ و محاصره دریایی، تأمین کالا و مواد اولیه را دشوارتر کرده و بانک مرکزی نیز برای مهار نقدینگی به محدودیتهای بانکی روی آورده است. حجم نقدینگی در پنج ماه نخست امسال حدود ۲ هزار و ۹۷۰ هزار میلیارد تومان افزایش یافته است. این افزایش بهخودیخود رقم کوچکی نیست، اما در مقایسه با رشد پایه پولی، تصویر متفاوتی پیدا میکند. بر اساس ارقام دقیق، فاصله رشد نقدینگی و پایه پولی به منفی ۱۵.۷ واحد درصد رسیده است. در مجموعه آمار بررسیشده از اوایل دهه ۱۳۶۰، حتی ارقام ششماهه نیز چنین فاصلهای را نشان نمیدهند. نزدیکترین نمونه مربوط به سال ۱۳۸۷ است که اختلاف به منفی ۱۴.۳ واحد درصد رسید. البته دوره امسال پنجماهه و دورههای گذشته ششماههاند؛ بنابراین نمیتوان از یک رکورد تاریخی کاملاً همسان سخن گفت، اما بزرگی شکاف روشن است. برای فهم این اتفاق باید تفاوت دو متغیر را شناخت. نقدینگی، پول نقد در دست مردم و سپردههای بانکی خانوارها و شرکتها را در بر میگیرد. پایه پولی عمدتاً شامل اسکناس و مسکوک منتشرشده و سپرده بانکها نزد بانک مرکزی است. بانکها نیز از مسیر اعطای تسهیلات و ایجاد سپرده، در گسترش نقدینگی نقش دارند. به همین دلیل، افزایش پایه پولی لزوماً به همان نسبت به افزایش نقدینگی منجر نمیشود. این تغییر در ضریب فزاینده پولی نیز دیده میشود؛ نسبتی که نشان میدهد حجم نقدینگی چند برابر پایه پولی است. ضریب فزاینده به حدود ۶.۳ رسیده؛ پایینترین سطح در حدود یک دهه گذشته. این نسبت در سالهای اخیر معمولاً بالاتر از ۷ بود و در سال ۱۴۰۱ به ۸.۲ نیز رسیده بود. به بیان ساده، اکنون در برابر هر واحد پایه پولی، نقدینگی کمتری نسبت به آن سالها وجود دارد. افت این نسبت، خودِ پدیده آماری را تأیید میکند، اما علت آن را توضیح نمیدهد. برای یافتن سرنخ باید دید بانک مرکزی در این ماهها چه محدودیتهایی برای بانکها وضع کرده و چه عملیاتی انجام داده است. نخستین سرنخ در مقررات بانکی است. بانک مرکزی در دو مرحله نسبت سپرده قانونی بانکها را افزایش داد؛ هر بار ۰.۷۵ واحد درصد. مرحله نخست بر اساس بخشنامه اردیبهشت و مرحله دوم در اطلاعیه اول مرداد اعلام شد. به این ترتیب، بانکها و مؤسسات اعتباری موظف شدند سهم بیشتری از سپردههای مشمول را نزد بانک مرکزی نگه دارند. هدف اعلامشده این تصمیم، مدیریت رشد نقدینگی و مهار تورم بود. افزایش سپرده قانونی، منابع آزاد بانکها را محدود میکند و میتواند بر ظرفیت اعطای تسهیلات و خلق سپرده اثر بگذارد. این یکی از توضیحهای احتمالی رشد کمتر نقدینگی نسبت به پایه پولی است. اما افزایش سپرده قانونی بهخودیخود پایه پولی تازهای ایجاد نمیکند. اگر بانکها بخشی از ذخایر آزاد موجود خود را به ذخایر قانونی تبدیل کنند، فقط ترکیب حسابهایشان تغییر کرده است. برای توضیح جهش پایه پولی باید مشخص شود مجموع ذخایر بانکها و سایر اجزای پایه پولی چگونه تغییر کردهاند. بانک مرکزی ابزار دیگری نیز برای کنترل خلق پول در اختیار دارد: محدودیت رشد ترازنامه بانکها. این سیاست، رشد داراییها و بدهیهای بانکها را محدود میکند و میتواند سرعت گسترش اعتبار را کاهش دهد. طبق اطلاعات زومان، سختگیری در اجرای این محدودیت از شهریور تشدید شده است؛ یعنی پس از پایان دوره پنجماهه آمار حاضر. بنابراین نمیتوان تشدید سختگیری در شهریور را علت مستقیم شکاف ثبتشده تا پایان مرداد دانست، هرچند این تحول برای فهم ادامه سیاست پولی اهمیت دارد. در مجموع، افزایش سپرده قانونی و محدودیت رشد ترازنامه میتوانند به توضیح کندترشدن رشد نقدینگی نسبت به پایه پولی کمک کنند. اما این تنها نیمی از ماجراست. بخش دیگر معما به منشأ افزایش پایه پولی مربوط میشود. یکی از سرنخهای رشد پایه پولی در ماههای نخست سال، عملیات ارزی بانک مرکزی است. اطلاعات رسیده به زومان نشان میدهد این نهاد در ابتدای سال، بهویژه تا اردیبهشت، خریدار ارز بوده است. وقتی بانک مرکزی ارز میخرد و در مقابل آن ریال پرداخت میکند، این عملیات میتواند پایه پولی را افزایش دهد؛ مگر آنکه اثر ریالی خرید از مسیرهای دیگر خنثی شده باشد. از این رو، خرید ارز در ابتدای سال یکی از مسیرهای احتمالی رشد پایه پولی است، اما برای تعیین سهم آن به جزئیات ترازنامه بانک مرکزی نیاز داریم. در ماههای بعد، احتمالاً جهت بخشی از مداخلات تغییر کرده است. اطلاعات موجود از فروش ارز توسط بانک مرکزی در مرداد و شهریور حکایت دارد. از این دو ماه، تنها مرداد در آمار پنجماهه بررسیشده قرار میگیرد. فروش ارز در برابر دریافت ریال، در جهت عکس خرید ارز عمل میکند. این عملیات میتواند ریال را جذب کند و بر پایه پولی اثر کاهشی بگذارد. اگر خریدار ارز از بخش غیربانکی باشد، سپرده ریالی او نیز ممکن است کاهش یابد و نقدینگی تحت تأثیر قرار گیرد. اثر نهایی به مسیر پرداخت، شیوه تسویه و دیگر عملیات بانک مرکزی بستگی دارد. بنابراین، خرید ارز در ابتدای سال و فروش آن در ماههای بعد ممکن است بخشی از آثار یکدیگر را خنثی کرده باشند. فروش ارز را نیز نمیتوان بدون بررسی حسابهای پولی، عامل افزایش فاصله رشد پایه پولی و نقدینگی معرفی کرد. آنچه فعلاً از کنار هم گذاشتن این اطلاعات به دست میآید، دو مسیر متفاوت است: سیاستهای بانکی میتوانند رشد اعتبار و سپردهها را محدود کرده باشند و خرید ارز نیز ممکن است در افزایش پایه پولی نقش داشته باشد. اما سهم هرکدام در شکاف ۱۵.۷ واحد درصدی هنوز روشن نیست. برای تعیین آن باید تغییرات ذخایر بانکها، خالص داراییهای خارجی و سایر اجزای پایه پولی بررسی شود. اهمیت این فاصله آماری فقط در کمسابقهبودن آن نیست. اقتصاد ایران در همین پنج ماه با افزایش حدود ۲۹ درصدی سطح قیمتها روبهرو بوده؛ افزایشی بیشتر از رشد حدود ۱۹ درصدی نقدینگی. این تفاوت به معنای بیارتباطبودن تورم و پول نیست. آثار رشد نقدینگی در دورههای گذشته، تغییر تمایل مردم به نگهداری ریال و تحولات نرخ ارز نیز اهمیت دارند. جنگ و محاصره دریایی هم میتوانند از مسیر دشوارشدن واردات، افزایش هزینه مواد اولیه و اختلال تولید به قیمتها فشار بیاورند. آمار این پنج ماه بهتنهایی سهم هر عامل را مشخص نمیکند. اما برای بنگاهها، شکاف میان رشد پایه پولی و نقدینگی میتواند پیامد ملموستری داشته باشد. کارخانهای که مواد اولیهاش گرانتر شده، برای خرید همان مقدار مواد به سرمایه در گردش بیشتری نیاز دارد. اگر محدودیتهای بانکی همزمان دسترسی به تسهیلات را دشوارتر کنند، تأمین مالی تولید زیر فشار بیشتری قرار میگیرد. برای خانوارها نیز افزایش قیمتها قدرت خرید را کاهش داده است. در چنین شرایطی، اگر رشد اعتبار بانکی محدود شود، تأمین هزینههای بزرگ از مسیر وام نیز ممکن است دشوارتر شود. البته برای سنجش شدت این فشار باید آمار پرداخت تسهیلات و تقاضای اعتبار را نیز بررسی کرد. معمای پول ایران در همین نقطه از جدولهای آماری فاصله میگیرد. رشد سریع پایه پولی لزوماً به معنای آسانترشدن دسترسی به اعتبار نیست. اقتصاد میتواند هم افزایش پول بانک مرکزی را تجربه کند، هم محدودیت وام و هم گرانی. برای تولیدکنندهای که باید دستمزد و مواد اولیه را با قیمتهای تازه بپردازد، نتیجه این وضعیت روشن است: پول بیشتری برای ادامه کار لازم دارد، اما ممکن است گرفتن همان پول از بانک سختتر شده باشد.تاثیرات مداخله دلاری بانک مرکزی حالا سؤال بعدی این است: چرا چاپ پول بانک مرکزی این قدر بالا گرفته است؟ بر اساس اطلاعات و اخبار رسیده به زومان، یکی از مهمترین توضیحها را باید در مداخله بانک مرکزی در بازار ارز جستوجو کرد. بانک مرکزی در این دوره برای مدیریت نرخ ارز، منابع ارزی وارد بازار کرده است؛ اقدامی که در صورت فروش ارز میتواند با افزایش پایه پولی همراه شود.مقیاس این مداخله، طبق همین برآوردها، حدود ۲ میلیارد دلار بوده است. مداخله ای که البته آن قدرها هم موفق نبود. دلار از حدود ۱۵۳ هزار و ۵۰۰ تومان به حدود ۱۹۳ هزار و ۴۲۰ تومان رسیده؛ یعنی نزدیک به ۲۶ درصد رشد در ۵ ماه. در نتیجه، بخشی از رشد پایه پولی را میتوان در تلاش بانک مرکزی برای مدیریت بازار ارز جستوجو کرد؛ البته این عدد این فاصله بزرگ را توضیح نمیدهد.حالا یک سؤال دیگر باقی میماند: اگر بانک مرکزی این همه پول چاپ کرده و پایه پولی اینقدر بزرگ شده، چرا نقدینگی به دنبالش نیامده است؟
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/10/15 - 10:00
🕒 تاریخ انتشار در سایت: 2026/10/15 - 10:00


نظرات (0)