تعطیلی پالایشگاههای خلیج فارس به نفع هند و چین تمام شد
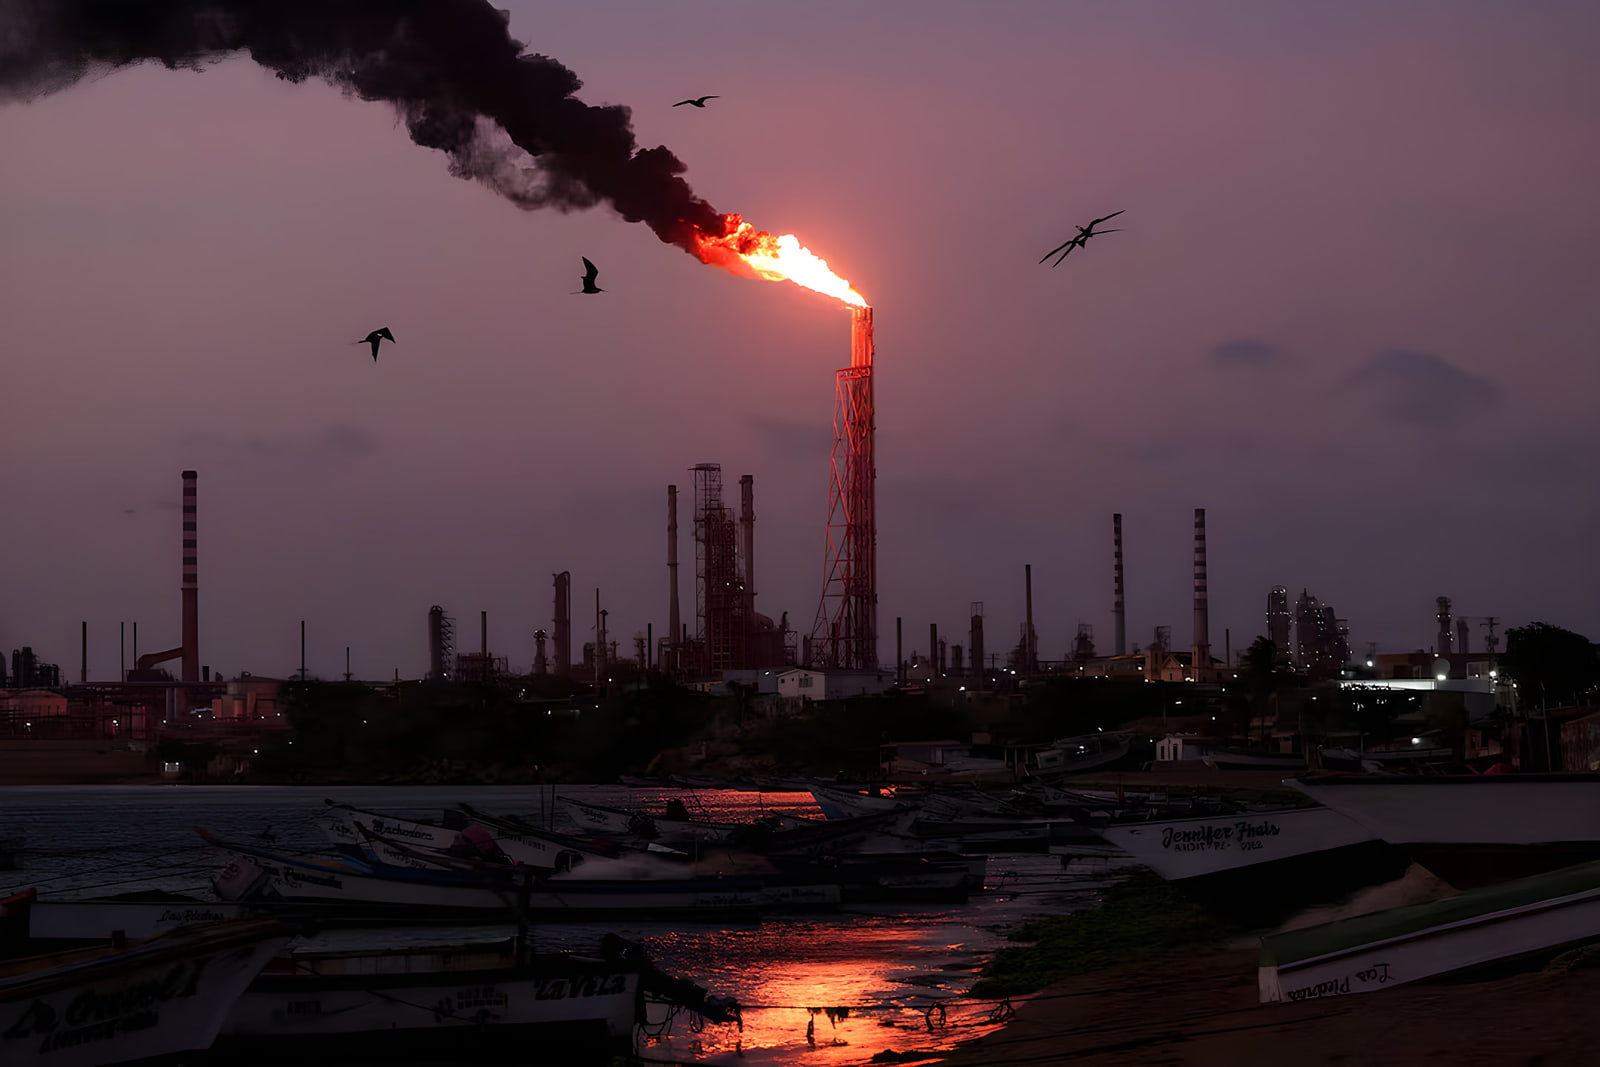
📌 پالایشگاههای آسیایی بهنظر میرسد از بزرگترین برندگان بازگشت پایدار صادرات نفت خام خاورمیانه باشند. رویترز مینویسد: براساس دادههای شرکت کپلر، مجموع صادرات نفت خام و میعانات گازی از منطقه ـ با استثنای ایران ـ در ماه سپتامبر بهطور متوسط ۱۸.۱۱ میلی...
پالایشگاههای آسیایی بهنظر میرسد از بزرگترین برندگان بازگشت پایدار صادرات نفت خام خاورمیانه باشند. رویترز مینویسد: براساس دادههای شرکت کپلر، مجموع صادرات نفت خام و میعانات گازی از منطقه ـ با استثنای ایران ـ در ماه سپتامبر بهطور متوسط ۱۸.۱۱ میلیون تن در هفته بود. این رقم در هشت هفته پیش از آغاز درگیری با ایران در اواخر فوریه، بهطور متوسط حدود ۱۸.۲۲ میلیون تن در هفته بود. با این حال، صادرات سوخت خاورمیانه به دلیل خسارت واردشده به پالایشگاههای منطقه همچنان کمتر از نصف سطح پیش از جنگ است. وجود این شکاف به سود بازیگرانی تمام میشود که توانایی پر کردن این جای خالی را دارند. بر اساس دادههای مؤسسه انرژی، نزدیک به ۳۷ درصد از ظرفیت پالایشی جهان در اختیار آسیاست و در این میان، پالایشگاههای هند، چین، کره جنوبی و سنگاپور در موقعیت مطلوبی قرار گرفتهاند تا از ارزش افزوده حاصل از تبدیل نفت خام به بنزین، گازوئیل و سوخت جت بهرهمند شوند. البته این منافع تنها به آسیا محدود نبوده؛ چراکه در سال جاری، با پیشی گرفتن رشد قیمت فرآوردههای نفتی از بهای نفت خام، حاشیه سود پالایش در تمامی مناطق جهان افزایش یافته است. با این حال، بازگشت عرضه نفت خاورمیانه به این معناست که تا زمانی که پالایشگاههای کشورهای خلیج فارس همچنان آسیبدیده باقی بمانند، سهم بیشتری از سود و قدرت قیمتگذاری به مراکز پالایشی آسیا منتقل خواهد شد. پیش از جنگ، تولیدکنندگان حوزه خلیج فارس سالها در مسیر گسترش صنایع پاییندستی سرمایهگذاری کرده بودند. در این میان، عربستان سعودی، کویت و امارات متحده عربی با ارتقای چشمگیر ظرفیت پالایشی و پتروشیمی خود در پی آن بودند تا ارزش بیشتری از هر بشکه نفت کسب کنند و از وابستگی صرف به صادرات نفت خام بکاهند. درگیری با ایران این راهبرد را مختل کرده است. از زمان آغاز جنگ، حدود ۲۰ پالایشگاه در خاورمیانه هدف حمله قرار گرفتهاند و بیش از ۲.۳ میلیون بشکه در روز از ظرفیت پالایشی منطقه از مدار خارج شده است. ارزیابی خسارتها به دلیل ادامه تنشها بهکندی پیش رفته، اما پالایشگاهها از پیچیدهترین تأسیسات صنعتی در بخش انرژی هستند و تعمیر آنها بسیار دشوارتر از بازسازی چاههای نفت است. این وضعیت به این معناست که تولید و صادرات نفت خام احتمالاً بسیار زودتر از ظرفیت پالایشی بهبود پیدا میکند و در نتیجه، تولیدکنندگان نفت خاورمیانه برای فرآوری نفت خود ناچار خواهند بود بیشتر به پالایشگاههای دیگر کشورها متکی شوند. از زمان آغاز درگیری، افت شدید عرضه نفت خام و افزایش چشمگیر هزینههای حملونقل موجب شده پالایشگاههای آسیایی سطح بهرهبرداری خود را بهطور ملموسی کاهش دهند. براساس دادههای کپلر، خاورمیانه در سال ۲۰۲۵ حدود ۶۰ درصد واردات نفت خام آسیا را تأمین میکرد. افت ناگهانی جریان نفت از این منطقه باعث شد پالایشگاههای آسیایی در ماه آوریل، براساس آمار آژانس بینالمللی انرژی، میزان فرآوری نفت خود را ۶ میلیون بشکه در روز کاهش دهند. از آن زمان تولید پالایشگاهی بهتدریج افزایش یافته، اما هنوز ظرفیت برای رشد بیشتر وجود دارد. بسیاری از مجتمعهای بزرگ ساحلی آسیا از ابتدا با این هدف ساخته شدهاند که نفت خام را در مقیاس بالا وارد کرده و آن را برای بازار داخلی و صادراتی به سوخت و محصولات پتروشیمی تبدیل کنند. انگیزه تجاری برای افزایش تولید نیز بسیار قوی است. هرچند حاشیه سود پالایش در آسیا امسال عموماً کمتر از اروپا بوده، سود حاصل از تبدیل نفت خام خاورمیانه به گازوئیل و بنزین همچنان نزدیک به بالاترین سطوح تاریخی قرار دارد. با افزایش تعداد بشکههای در دسترس، بسیاری از پالایشگاهها احتمالاً نرخ بهرهبرداری خود را افزایش خواهند داد، صادرات بیشتری انجام میدهند و سهم بزرگتری از تولید جهانی سوخت را در اختیار خواهند گرفت. هند بهطور ویژه در موقعیت مناسبی برای بهرهبرداری از این شرایط قرار دارد. این کشور کمتر از چهار روز با مسیر دریایی از پایانههای اصلی صادراتی خلیج فارس فاصله دارد و همچنین به بازارهای پرمصرف سوخت در جنوب و جنوب شرق آسیا نزدیک است؛ بازارهایی که از زمان آغاز درگیری با اختلال عرضه مواجه شدهاند. ظرفیت پالایشی هند از سال ۲۰۱۰ تاکنون حدود ۳۰ درصد افزایش یافته و به حدود ۵.۱ میلیون بشکه در روز رسیده است. این کشور همچنین میزبان مجتمع جامنگر -بزرگترین پالایشگاه جهان- است که گازوئیل، سوخت جت و بنزین را به مشتریانی در اروپا، آفریقا و آسیا صادر میکند. چین نیز میتواند از این شرایط منتفع شود. براساس دادههای مؤسسه انرژی، این کشور با ظرفیت حدود ۱۸.۸ میلیون بشکه در روز بزرگترین سیستم پالایشی جهان را در اختیار دارد. هرچند سهمیههای صادرات سوخت در چین اغلب حجم واقعی صادرات را محدود میکنند، دسترسی به حجم بیشتری از نفت خام خاورمیانه میتواند اقتصاد پالایشگاهها را بهبود دهد و انگیزه برای استفاده حداکثری از ظرفیت را افزایش دهد. کره جنوبی و سنگاپور نیز میتوانند از افزایش نرخ بهرهبرداری و رشد فعالیت صادراتی سود ببرند. هر دو کشور از مراکز عمده پالایش و تجارت منطقهای به شمار میروند و برای مدیریت حجم بیشتری از نفت خام وارداتی موقعیت مناسبی دارند. پیامدهای این روند بسیار فراتر از آسیا خواهد رفت. یک محموله نفت خام خلیج فارس که در هند پالایش شود، ممکن است در نهایت به شکل گازوئیل به اروپا، سوخت جت به جنوب شرق آسیا یا بنزین به آفریقا برسد. هرچه نفت خام بیشتری از مراکز فرآوری آسیایی عبور کند، اهمیت این مراکز برای امنیت سوخت، قیمتگذاری و جریان تجارت جهانی بیشتر خواهد شد. اهمیت گستردهتر بازگشت تولید نفت خلیج فارس در نهایت ممکن است به تغییر محل اعمال نفوذ در بازار جهانی نفت منجر شود. از زمان آغاز درگیری، بخش بزرگی از نفت جایگزین موردنیاز جهان از تولیدکنندگان قاره آمریکا -بهویژه ایالات متحده- تأمین شده است. این بشکهها به جبران کاهش صادرات خلیج فارس کمک کردند و اهمیت راهبردی تولیدکنندگان حوزه اقیانوس اطلس را افزایش دادند. براساس دادههای کپلر، در سهماهه دوم سال ۲۰۲۶، اندکی بیش از ۳۰ درصد صادرات جهانی نفت خام و میعانات گازی از قاره آمریکا تأمین شد. این رقم در مقایسه با میانگین حدود ۲۲ درصدی از سال ۲۰۲۴ تاکنون افزایش قابلتوجهی محسوب میشود. این تغییر به آمریکا و دیگر تولیدکنندگان منطقهای نفوذ بیشتری بر جریانهای تجاری، سازوکار قیمتگذاری و مباحث مربوط به امنیت انرژی داده است. بازگشت پایدار نفت خام خاورمیانه میتواند این موازنه را تغییر دهد. آمریکا خود یک پالایشگر و صادرکننده بزرگ سوخت است و بنابراین مانند تولیدکنندگانی که عمدتاً به فروش نفت خام وابستهاند، در معرض فشار قرار ندارد. با این حال، مزیتی که امسال نصیب عرضهکنندگان جایگزین نفت خلیج فارس شده بود، احتمالا با بازگشت بشکههای خاورمیانه کاهش خواهد یافت. گلوگاه بازار نیز تغییر خواهد کرد. در طول درگیری، پرسش اصلی این بود که چه کسی میتواند نفت خام کافی تأمین کند. اما با احیای صادرات خاورمیانه، پرسش مهمتر این خواهد بود که چه کسی میتواند این نفت را با بیشترین کارایی پالایش کرده و سوخت را به مصرفکنندگان نهایی برساند؟ در چنین شرایطی، بهنظر میرسد مزیت رقابتی از تولیدکنندگان نفت خام به سمت مراکز بزرگ پالایش و صادرات در آسیا منتقل شود. یک دهه پیش، تولیدکنندگان خلیج فارس با توسعه ظرفیت پالایش و صادرات سوخت تلاش کردند از هر بشکه نفت ارزش بیشتری به دست آورند. جنگ، دستکم فعلاً، آنها را دوباره به بخش پایینتر زنجیره ارزش بازگردانده است. تا زمانی که تأسیسات آسیبدیده بازسازی نشوند، بخش بزرگی از ارزش نفت خام خلیج فارس احتمالاً در شرق آسیا به دست خواهد آمد.
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/10/12 - 10:00
🕒 تاریخ انتشار در سایت: 2026/10/12 - 10:00


نظرات (0)