محک دو میلیارد دلاری بانک مرکزی؛ همتی رهبر بازار می شود؟
📌 بانک مرکزی با دو میلیارد دلار وارد بازار شده تا این بار قیمت را دنبال نکند؛ تجربه گذشته میگوید دوام این بازی به قدرت مداخله بستگی دارد. صبح چهارشنبه، دلار آزاد به مرز ۲۶۰ هزار تومان نزدیک شده بود و بازار داشت قیمتهای بالاتر را امتحان میکرد. درست د...
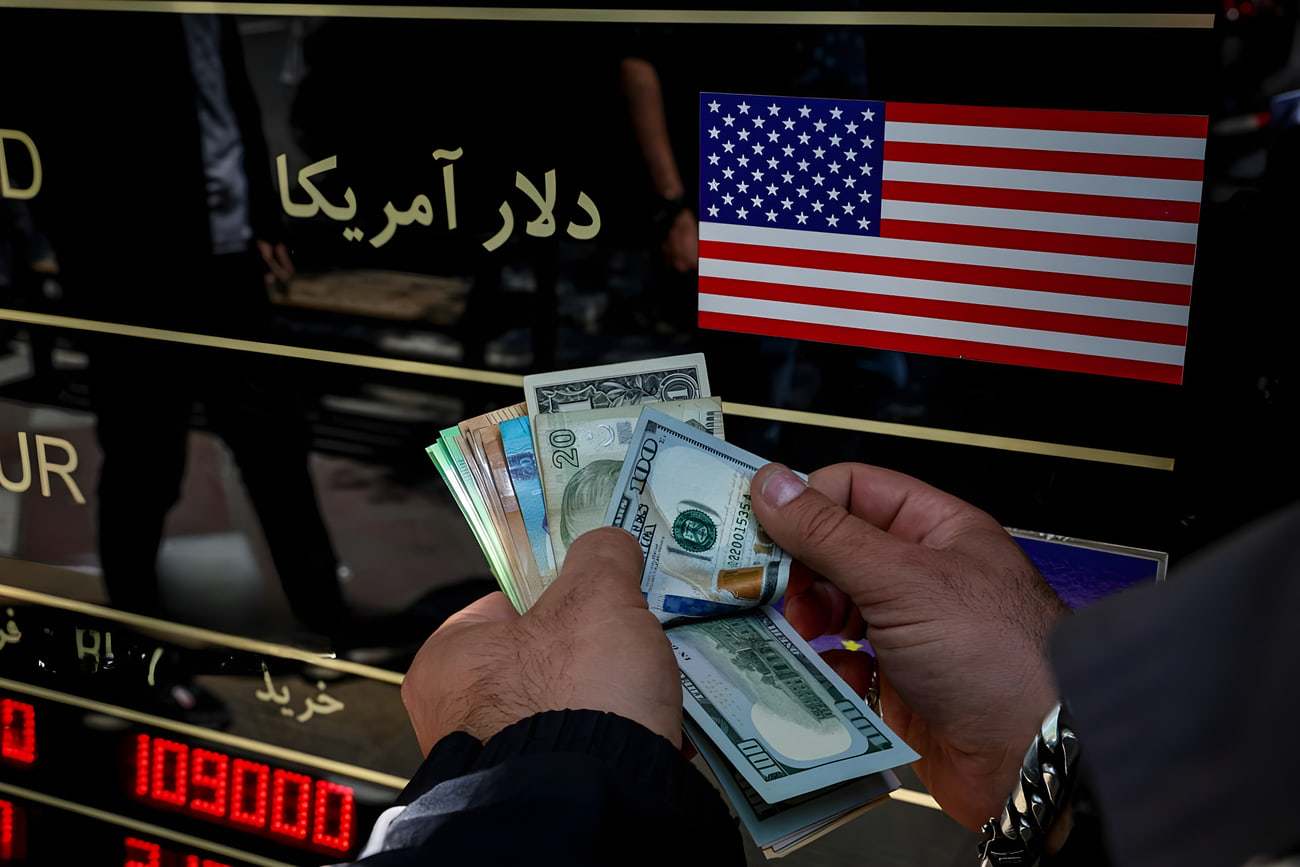
بانک مرکزی با دو میلیارد دلار وارد بازار شده تا این بار قیمت را دنبال نکند؛ تجربه گذشته میگوید دوام این بازی به قدرت مداخله بستگی دارد. صبح چهارشنبه، دلار آزاد به مرز ۲۶۰ هزار تومان نزدیک شده بود و بازار داشت قیمتهای بالاتر را امتحان میکرد. درست در همین نقطه، عرضه ارز از محدوده ۲۵۸ هزار تومان آغاز شد و نرخهای فروش به شکل آبشاری پایین آمد. کمی بعد بخش علنی ماجرا هم روشن شد. بانک مرکزی اعلام کرد برای عرضه تا دو میلیارد دلار اسکناس برنامهریزی کرده است؛ یک میلیارد دلار در مرحله نخست از طریق شعب منتخب بانکها و صرافیهای بانکی و افزایش سقف خرید با کارت ملی به ۱۰ هزار دلار برای هر فرد بالای ۱۸ سال. ظاهر ماجرا یک مداخله ارزی بزرگ است، اما آنچه از صبح چهارشنبه در بازار آغاز شده، فقط افزایش حجم فروش نیست. بانک مرکزی شیوهای را به کار گرفته که در آن فروشنده از نرخ بالا وارد میشود و همراه با عقبنشینی تقاضا، قیمت عرضه را پایین میآورد؛ روشی که در ادبیات بازار به «حراج هلندی» شناخته میشود. هدف بزرگتر از عقبراندن دلار از یک مرز قیمتی است. سیاستگذار میخواهد رابطهای را تغییر دهد که طی سالها در بازار ارز ایران جا افتاده است: بازار آزاد قیمت تازه را پیدا کند و بانک مرکزی بعدتر برای مهار آن وارد میدان شود. منطق عملیات تازه برای معاملهگر ساده است. کسی که دلار ۲۵۸ هزار تومانی میخرد، فقط قیمت امروز را نمیخرد؛ روی قیمت فردا هم شرط میبندد. اگر انتظار داشته باشد بازار به ۲۶۰ یا ۲۶۵ هزار تومان برسد، خرید امروز معنا پیدا میکند. اما وقتی فروشندهای بزرگ وارد بازار شود و هر بار نرخ پایینتری مقابل خریدار بگذارد، این محاسبه به هم میریزد. خریدار میتواند صبر کند. فروشنده بازار آزاد برای از دست ندادن مشتری عقب مینشیند و موجی که تا چند ساعت قبل رو به بالا بود، ممکن است پیش از آنکه حجم بزرگی از ذخایر مصرف شود، کند شود. از این زاویه، دو میلیارد دلار فقط مهمات مداخله نیست؛ اعلام حضور فروشندهای است که میخواهد انتظارات بازار را هم معامله کند. این شیوه با میخکوبکردن دلار روی یک نرخ مشخص تفاوت دارد. بانک مرکزی در این الگو قرار نیست فقط هنگام افزایش قیمت ارز بفروشد؛ بازارساز برای حفظ نقش خود باید بتواند در هر دو سوی بازار ظاهر شود، در قیمتهای پایین خریدار باشد و در حرکتهای تند رو به بالا در سمت فروش قرار بگیرد. همین تغییر، پای یک عادت قدیمی بازار را وسط میکشد. در سالهای گذشته، بهویژه در دوره ریاست محمدرضا فرزین، بخش مهمی از سیاست ارزی بر کنترل نوسان، تثبیت و استفاده از منابع بانک مرکزی هنگام افزایش فشار بر بازار متمرکز بود. خود فرزین نیز بارها از استفاده از ذخایر در «مواقع ضروری» و تلاش برای بازگرداندن آرامش به بازار سخن گفته بود. در چنین فضایی، یک الگوی رفتاری هم میان معاملهگران شکل گرفت: وقتی قیمت با شدت بالا میرفت، انتظار مداخله بانک مرکزی افزایش پیدا میکرد؛ اما در حرکت معکوس، بازارساز بیشتر در موقعیتی دیده میشد که نمیخواست اجازه دهد قیمت بیش از اندازه پایین برود. به بیان دیگر، بازار بهتدریج بانک مرکزی را بیشتر در حوالی «کف» میدید تا در میانه یک دامنه نوسان. سیاست تازه تلاش میکند این تصویر را تغییر دهد. اگر بازارساز بخواهد رهبر قیمت باشد، حضورش نمیتواند فقط به ساختن یک کف محدود شود. باید معاملهگر را با این احتمال روبهرو کند که در حرکت رو به بالا نیز فروشندهای وجود دارد که حاضر است مرتب قیمت پایینتری روی میز بگذارد. حراج آبشاری این هفته را میتوان در همین چارچوب دید: تلاش برای بازگرداندن یک دامنه واقعی نوسان، به جای بازاری که معاملهگر در آن مداخله بانک مرکزی را عمدتاً در یک سوی حرکت قیمت انتظار دارد. مسئله «رهبری بازار» پیشتر در یک پژوهش درباره بازار ارز ایران بررسی شده است. مهدی دارابی، دستیار ارزی کنونی رئیسکل بانک مرکزی، و عمران طاهری ریکنده رفتار بازار رسمی و غیررسمی را در فاصله شهریور ۱۳۹۴ تا آبان ۱۴۰۰ بررسی کردهاند. نتیجه برای سیاستگذار ساده اما مهم بود: در سراسر دوره مورد بررسی، بازار غیررسمی بر بازار رسمی اثر گذاشته، اما بازار رسمی نتوانسته به شکل پایدار بازار آزاد را به دنبال خود بکشد. به زبان بازار، بانک مرکزی میتوانست قیمت اعلام کند و با عرضه و تقاضای ارز بر معاملات اثر بگذارد، اما در بخش بزرگی از این دوره، بازار آزاد یک قدم زودتر حرکت میکرد.این همان نقطهای است که عملیات این هفته را از یک تزریق معمول ارز جدا میکند. پایینآوردن چند هزار تومانی دلار یک چیز است؛ وادارکردن بازار آزاد به دنبالکردن حرکت بازارساز چیز دیگری. تجربه تاریخی نشان میدهد دومی دشوارتر است. همان پژوهش نشان میدهد بازار رسمی همیشه هم دنبالکننده نبوده است.یکی از دورههایی که قدرت اثرگذاری آن افزایش پیدا کرد به اجرای برجام بازمیگردد؛ زمانی که محدودیت صادرات نفت کاهش یافته بود، روابط مالی شرایط بهتری داشت و دسترسی به منابع ارزی آسانتر شده بود. در همان مقطع، قدرت بازار رسمی برای اثرگذاری بر بازار آزاد نیز افزایش یافت. بعد از خروج آمریکا از برجام، مسیر معکوس شد. فشار تحریمها بیشتر شد، دسترسی به منابع ارزی دشوارتر شد و قدرت بازار رسمی برای هدایت بازار آزاد نیز کاهش پیدا کرد. در دورههای بعد هم هر زمان انتظار برای دسترسی بهتر ایران به ارز تقویت شده، وزن بازار رسمی افزایش یافته است. پس پشت تجربه گذشته یک شرط مهم دیده میشود: بازار فقط قیمت بانک مرکزی را نمیسنجد؛ توان ادامه مداخله را هم محاسبه میکند. این تفاوت، عملیات امروز را دشوارتر میکند. بانک مرکزی این بار در شرایطی به دنبال افزایش قدرت خود در بازار است که اقتصاد ایران با محدودیت شدیدتری در دسترسی به منابع ارزی روبهروست. بانک مرکزی میگوید در مرحله نخست یک میلیارد دلار و در مجموع تا دو میلیارد دلار اسکناس برای این عملیات کنار گذاشته است. اما عدد ذخایر قابل استفاده بانک مرکزی، ترکیب آنها و اینکه چه مقدار از منابع موجود میتواند بهطور مستمر وارد بازار اسکناس شود، به صورت عمومی قابل اندازهگیری نیست.همین ابهام برای بازار اهمیت دارد. اگر معاملهگران باور کنند دو میلیارد دلار تنها یک عدد اعلامشده نیست و بانک مرکزی میتواند در موجهای بعدی نیز فروش را ادامه دهد، ممکن است بخش مهمی از اثر مداخله پیش از فروش کامل ارز ظاهر شود. خریدار عقب مینشیند چون مطمئن نیست قیمت بالاتر، آخرین قیمت بازار باشد. در این حالت بازارساز با خرجکردن کمتر، اثر بیشتری میگذارد.اما اگر معاملهگران پس از شوک نخست دوباره قیمتهای بالاتر را امتحان کنند، مرحله متفاوتی آغاز میشود. بانک مرکزی باید نشان دهد عرضه آبشاری یک عملیات یکروزه نبوده و توان تکرار آن را دارد. هرچه برای متوقفکردن حرکت بعدی به حجم بیشتری از ارز نیاز باشد، هزینه حفظ این قدرت بالاتر میرود. و اگر بازار به این جمعبندی برسد که ظرفیت عرضه محدود است، رفتار خریداران میتواند تغییر کند. عددی که ابتدا نشانه قدرت بازارساز بود، آن وقت به معیاری برای تخمین محدودیت او تبدیل میشود. برای اثرگذاری بر بازار البته الزاماً لازم نیست همه دو میلیارد دلار فروخته شود. اگر معاملهگران باور کنند بانک مرکزی میتواند هر موج افزایش قیمت را با عرضه پاسخ دهد، بخشی از تقاضای احتیاطی عقب مینشیند. خریداری که انتظار دلار گرانتر دارد، وقتی احتمال میدهد چند ساعت بعد بازارساز ارزانتر بفروشد، انگیزه کمتری برای جلو انداختن خریدش خواهد داشت. این بهترین سناریو برای سیاست تازه است: بازار آزاد برای پیدا کردن جهت خود بیشتر به نرخهای بازارساز نگاه کند و بانک مرکزی برای پایینآوردن هر پله قیمت مجبور نباشد حجم بزرگی از ذخایرش را مصرف کند.مسیر دیگری هم ممکن است. عرضه میتواند موج افزایش قیمت را متوقف کند، بیآنکه جای رهبر و دنبالکننده عوض شود. پس از فروکشکردن شوک اولیه، تقاضا برگردد و بازار آزاد دوباره قیمت تازهای بسازد؛ بانک مرکزی نیز برای حفظ فاصله مجبور شود نرخ یا حجم عرضه خود را با آن تنظیم کند. در این وضعیت، مداخله برای سیاستگذار زمان خریده، اما مرجع تعیین جهت بازار را جابهجا نکرده است.تا چهارشنبه، هر دو سناریو روی کاغذ قرار داشتند. برای دیدن نخستین واکنش بازار اما لازم نبود چند هفته صبر کرد. تا ساعت ۱۲:۳۰ پنجشنبه ۹ مهر، دلار تهران دوباره به ۲۵۸ هزار تومان رسید؛ همان محدودهای که یک روز قبل عرضه از آن آغاز شده و بازار پس از ورود بازارساز از آن عقب نشسته بود. دلار آزاد نیز در ۲۵۷ هزار و ۱۰۰ تومان قرار گرفت. حرکت بازار را میتوان شبیه محکزدن یک حرکت در شطرنج دید. بانک مرکزی چهارشنبه مهره سنگین خود را جلو آورد: آمادگی برای عرضه دو میلیارد دلار و فروش آبشاری از قیمتهای بالا. بازار ابتدا یک خانه عقب نشست؛ پنجشنبه دوباره جلو آمد تا ببیند پشت حرکت بانک مرکزی چه اندازه قدرت وجود دارد. نشانههای بازگشت فقط در تهران دیده نمیشد. هرات تا ۲۵۴ هزار و ۴۵۰ تومان بالا آمده بود، سلیمانیه در ۲۵۷ هزار تومان معامله میشد و تتر به ۲۵۶ هزار و ۴۰۰ تومان رسیده بود. درهم نیز روی ۷۰ هزار تومان قرار داشت. کنار هم قرارگرفتن این نرخها نشان میدهد فشار صعودی که عرضه چهارشنبه عقب رانده بود، تا ظهر پنجشنبه از بازار خارج نشده است. بازار طلا نیز تصویر مشابهی داشت. اونس جهانی ۲۰ دلار کاهش یافته بود، اما طلای ۱۸ عیار در بازار داخلی گرانتر شد و سکه امامی به ۲۶۱ میلیون تومان رسید. دستکم تا نیمه روز پنجشنبه، افت قیمت جهانی طلا نتوانسته بود جهت بازار داخلی را عوض کند. این بازگشت به معنای شکست سیاست بانک مرکزی نیست. ۲۵۸ هزار تومان به عنوان سقفی که سیاستگذار متعهد به دفاع از آن باشد اعلام نشده و برنامه عرضه نیز هنوز در ابتدای راه است. اما برگشت قیمت به نقطه آغاز عملیات، محک مهمتری برای ادعای تغییر رفتار بازارساز ایجاد کرده است. بانک مرکزی چهارشنبه نشان داد میتواند بازار را عقب براند. پنجشنبه بازار برگشت تا ببیند برای عقبراندن دوباره آن چه مقدار نیرو لازم است. در شطرنج، ارزش یک حرکت فقط در لحظهای معلوم نمیشود که مهره روی خانه تازه مینشیند. واکنش طرف مقابل نشان میدهد آن حرکت موقعیت بازی را تغییر داده یا فقط حریف را موقتاً وادار به عقبنشینی کرده است. بازار ارز حالا در چنین نقطهای قرار دارد. اگر عرضههای بعدی بدون مصرف سنگین منابع بتواند خریداران را عقب نگه دارد، معاملهگران بهتدریج مجبور میشوند قیمتهای بانک مرکزی را در محاسبات خود جدیتر بگیرند. آن وقت دو میلیارد دلار میتواند قدرتی بیش از ارزش اسمی خود پیدا کند؛ زیرا بخشی از کار را انتظار بازار انجام میدهد. اما اگر هر بار بازار آزاد جلو بیاید و تنها با دور تازهای از عرضه سنگین عقب برود، رابطه قدیمی هنوز پابرجاست: بازار قیمت تازه را پیدا میکند و بانک مرکزی برای مهار آن پاسخ میدهد. پژوهشی که رفتار چند سال بازار ارز ایران را بررسی کرده بود، همین رابطه را در گذشته ثبت کرده است؛ بازاری که اغلب یک قدم جلوتر از نرخ رسمی حرکت میکرد. سیاست تازه بانک مرکزی میخواهد فاصله همین یک قدم را از بین ببرد. ظهر پنجشنبه، بازی هنوز به نتیجه نرسیده است. اما اولین رفتوبرگشت آن قابل مشاهده است: بازار چهارشنبه در برابر عرضه بانک مرکزی عقب نشست و پنجشنبه دوباره تا نقطه شروع جلو آمد؛ این بار برای سنجیدن عیار دو میلیارد دلاری که روی میز گذاشته شده است.
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/10/01 - 09:30
🕒 تاریخ انتشار در سایت: 2026/10/01 - 09:30


نظرات (0)