اقتصاد قسطی؛ هزینه پنهان خرید امروز با پول فردا
📌 خرید قسطی را با وجود کارمزدهای سنگین به بخش بزرگی از اقتصاد ایران تبدیل شده است. به گزارش زومان، این روزها کمی که در شهر که قدم بزنید یا رانندگی کنید، با بیلبوردهایی مواجه میشوید که خیابانها و اتوبانها را قبضه کردهاند. بیلبوردهایی از برندهای مختل...
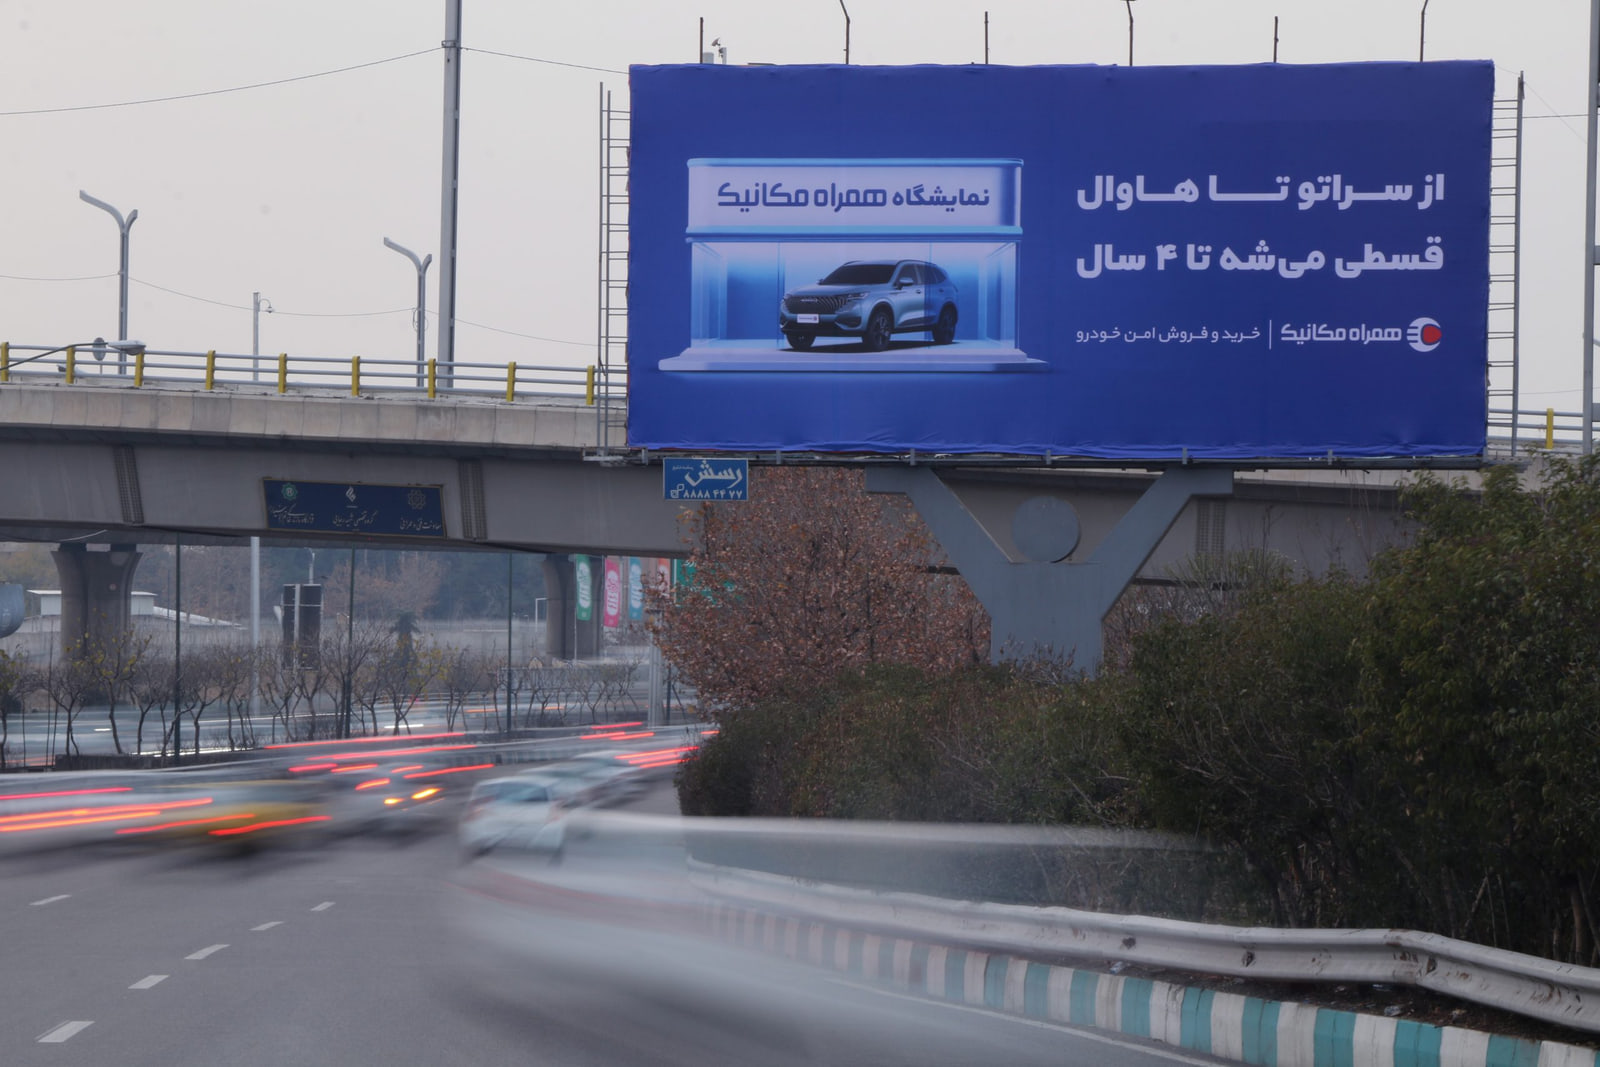
خرید قسطی را با وجود کارمزدهای سنگین به بخش بزرگی از اقتصاد ایران تبدیل شده است. به گزارش زومان، این روزها کمی که در شهر که قدم بزنید یا رانندگی کنید، با بیلبوردهایی مواجه میشوید که خیابانها و اتوبانها را قبضه کردهاند. بیلبوردهایی از برندهای مختلف که همگی تبلیغ یک پدیده هستند: خرید قسطی. پدیدهای که تقریبا تمام سبد خرید را پوشش میدهد؛ از کالای دیجیتال و لوازم خانه گرفته تا پوشاک و حتی گوشت و مرغ. در نگاه اول به نظر میرسد این نوع جدید از خرید، تهیه کالاها و خدمات را برای مردم آسانتر کرده و نشانه توسعه ابزارهای مالی جدید است. اما گستردگی عجیب این پدیده در انواع بازارها، پدیدهای تلختر از وضعیت معیشتی جامه را به نمایش میگذارد: به تعویق انداختن مداوم هزینهها به آینده برای حفظ زندگی امروز. در اقتصاد تورمی، افزایش عددی حقوق همیشه به معنای بهتر شدن وضعیت خانوار نیست. ممکن است دستمزدها هر سال بیشتر شوند، اما اگر قیمت کالاها و خدمات سریعتر رشد کند، قدرت خرید واقعی کاهش پیدا میکند. بررسی حداقل دستمزد به عنوان یکی از شاخصهای درآمدی جامعه نشان میدهد قدرت خرید واقعی حداقلبگیران در سال ۱۴۰۴ نسبت به سال ۱۳۹۶ حدود ۱۶ درصد کاهش یافته است. یعنی یک کارگر با وجود دریافت عدد اسمی بالاتر، در عمل توان خرید کمتری نسبت به هشت سال قبل دارد. این کاهش برای کالاهای بادوام حتی شدیدتر احساس میشود. کالاهایی مانند گوشی، لپتاپ، لوازم خانگی و بسیاری از تجهیزات زندگی به دلیل وابستگی به نرخ ارز، فاصله بیشتری با درآمد خانوار پیدا کردهاند. در چنین شرایطی، خرید قسطی یک راهحل ساده ارائه میکند: تبدیل یک هزینه بزرگ به چند پرداخت کوچکتر. کالایی که پرداخت کامل آن امروز ممکن نیست، با چند قسط قابل دسترس میشود. اما این تغییر رفتار، نشانه یک تحول عمیقتر است؛ خانوارها به جای استفاده از درآمد امروز برای خرید، بخشی از درآمد ماههای آینده خود را پیشاپیش خرج میکنند. افت قدرت خرید دستمزدها تنها یک سمت ماجراست. در سمت دیگر سهم هزینه مسکن نیز افزایش قابل توجهی داشته است. مسکن در ایران، مهمترین فشاری است که بر جیب خانوار وارد میشود. این فشار در سالهای اخیر افزایش هم یافته است. طبق گزارشهای مرکز آمار ایران، سهم خالص هزینههای مسکن از کل هزینههای خانوارهای شهری کشور از ۳۳ درصد در سال ۱۳۹۶ به ۴۳.۷ درصد در سال ۱۴۰۳ رسیده است. هزینه مسکن قابل حذف نیست. بنابراین وقتی بخش بزرگتری از درآمد صرف آن میشود، خانوارها چارهای ندارند جز کاهش هزینههای دیگر. اینجاست که خرید قسطی با تقسیم کردن مخارج و کوچک کردن آنها، میتواند کمک مهمی برای تامین هزینهها باشد. رشد خرید قسطی داستان تغییر رفتار مصرفکنندهای است که برای حفظ سبک زندگی گذشته، به درآمد آینده خود متوسل شده است. بیلبوردهای شهری تبلیغاتی از سودده بودن خرید قسطی و به صرفه بودن آن حرف میزنند. نمیتوان انکار کرد که خرید قسطی در روزهایی که تورم به نزدیک ۹۰ درصد رسیده، برای بسیاری به تنها راه نجات تبدیل شده است. اما واقعیت این است که این نجاتدهنده بر خلاف تبلیغاتش هزینههای گزافی را هم تحمیل میکند. هزینهای که افراد آن را در مقابل «زمان» میپردازند تا بتوانند سرعت خود را کمی به تورم نزدیکتر کنند. محاسبات زومان در سال ۱۴۰۴ نشان داد که هزینه وامهای خرید قسطی در پلتفرمهای وام فوری خرید کالا تا ۶۰ درصد هم افزایش یافته است. به بیان دیگر، وامی که در تبلیغات با نرخ سود پایین معرفی میشود، ممکن است در نهایت باعث شود مصرفکننده مبلغی بسیار بیشتر از اصل اعتبار دریافتشده بازگرداند. همین موضوع در مورد خریدهای قسطی چند ماهه نیز صدق میکند. فروشگاههایی که این خدمات را اراِئه میدهند با دریافت کارمزد بالاتر سود خود را افزایش میدهند. در این شرایط اگر رشد درآمد از رشد هزینهها عقب بماند، اقتصاد قسطی ممکن است از یک ابزار کمککننده به یک چرخه دائمی بدهی تبدیل شود؛ چرخهای که در آن هر خرید جدید، بخشی از درآمد ماههای آینده را از پیش مصرف میکند. رشد خرید قسطی فقط به ایران محدود نیست. در بسیاری از اقتصادهای جهان، مدلهایی مانند Buy Now, Pay Later (به اختصار BNLP) یا «الان بخر، بعدا پرداخت کن» در سالهای اخیر به یکی از سریعترین ابزارهای اعتباری تبدیل شدهاند. بررسیهای فدرال رزرو آمریکا درباره بازار خرید اعتباری نشان میدهد یکی از جذابیتهای اصلی این مدل، تبدیل هزینههای بزرگ به پرداختهای کوچک است؛ روشی که باعث میشود خرید برای افرادی که نقدینگی کافی ندارند، امکانپذیر شود. اما یک مطالعه تاکید میکند که همین ویژگی یک ریسک هم دارد. مصرفکننده ممکن است به جای دیدن هزینه واقعی یک خرید، فقط مبلغ هر قسط را ببیند و مجموع تعهدات خود را کمتر از واقعیت ارزیابی کند. مطالعات انجامشده درباره کاربران این خدمات در آمریکا و اروپا نیز نشان میدهد استفاده از خرید قسطی بیشتر در میان افرادی رایج است که با محدودیت مالی مواجهاند و دسترسی سادهای به اعتبار بانکی ندارند. به همین دلیل، اقتصاددانان معتقدند رشد این بازار را نباید فقط نشانه تغییر فناوریهای مالی دانست؛ بلکه میتواند نشانهای از افزایش فشار مالی بر بخشی از خانوارها باشد. اقتصاددانان برای توضیح این رفتار از مفهومی به نام هموارسازی مصرف استفاده میکنند؛ یعنی خانوارها تلاش میکنند سطح زندگی خود را حفظ کنند، حتی زمانی که درآمد فعلی پاسخگوی هزینهها نیست. در این شرایط، خرید قسطی فاصله میان «توان پرداخت امروز» و «نیازهای امروز» را پر میکند؛ اما هزینه آن، کاهش بخشی از درآمد آینده است. این ابزار زمانی به کمک خانوار میآید که برای مدیریت نقدینگی کوتاهمدت استفاده شود؛ اما اگر جایگزین افزایش درآمد و قدرت خرید شود، میتواند اقتصاد خانوار را وارد چرخهای از تعهدات پیدرپی کند.
📡 منبع: رسانه زومان
🕒 تاریخ انتشار در سایت: 2026/09/18 - 14:00
🕒 تاریخ انتشار در سایت: 2026/09/18 - 14:00


نظرات (0)